Multas por no usar factura electrónica desde el 15 de noviembre
Desde el 15 de noviembre de 2026, quienes no implementen la factura electrónica enfrentarán sanciones según la DGII.
Por Redacción ResumenEquipo editorial de Resumen
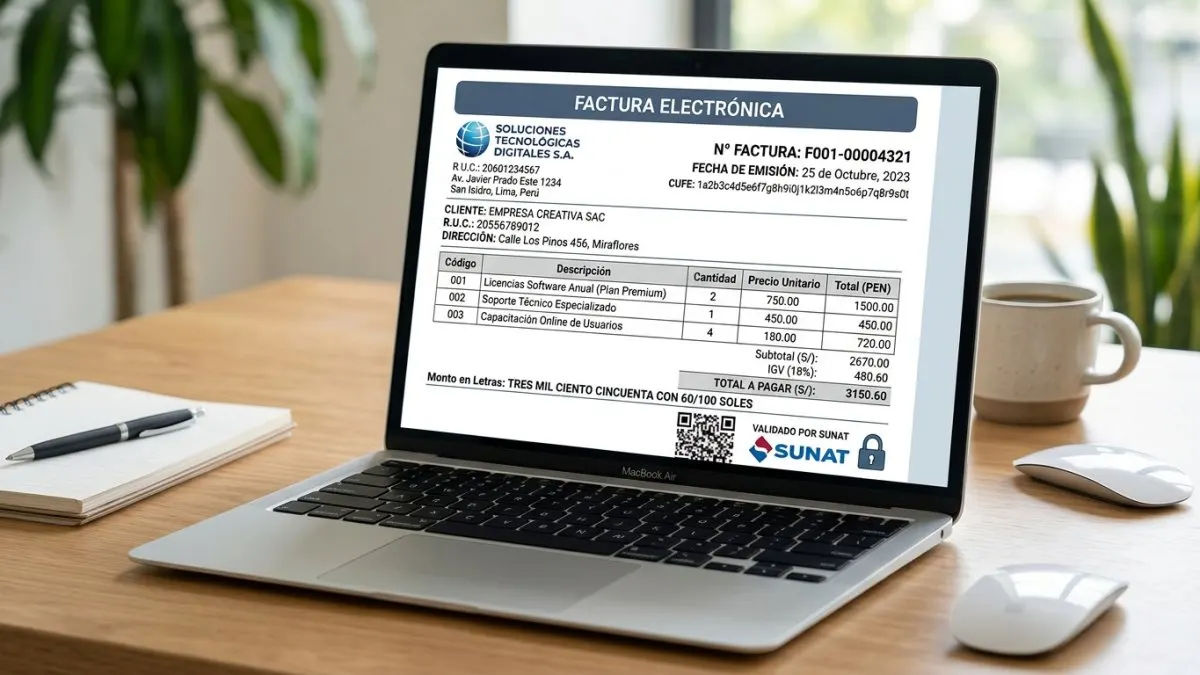
Foto: Hoy
Los datos
En arroz y habichuelas
- 15 de noviembrees la fecha límite para implementar la factura electrónica, según la DGII.
- Multasdesde cinco hasta treinta salarios mínimos por no cumplir con la obligación.
- 0.25% de los ingresossanción adicional si no se remite información a la Administración Tributaria.
- Clasificaciónafecta a contribuyentes pequeños, micro y no clasificados.
- Clausura de localespuede aplicarse si hay circunstancias agravantes.
La Dirección General de Impuestos Internos (DGII) advierte que, a partir del 15 de noviembre de 2026, los contribuyentes que no hayan implementado la facturación electrónica enfrentarán sanciones establecidas en la Ley núm. 32-23 sobre Facturación Electrónica.
El plazo otorgado a los contribuyentes clasificados como pequeños, micro y no clasificados para cumplir con esta obligación se cierra el 15 de noviembre de 2026. Quienes no cumplan dentro de ese período serán sancionados según el artículo 27 de la mencionada ley, que se basa en las infracciones tributarias contempladas en el artículo 26.
Entre las infracciones que se consideran están: no usar la factura electrónica, no enviar oportunamente los comprobantes fiscales electrónicos a la DGII y no conservar la representación impresa de las facturas electrónicas.
Las sanciones incluyen multas que van desde cinco hasta treinta salarios mínimos, según el artículo 257 del Código Tributario. Además, se pueden aplicar sanciones accesorias, como la suspensión de concesiones, privilegios, prerrogativas o incluso la clausura de locales, dependiendo de las circunstancias del caso.
En casos donde el incumplimiento esté relacionado con la remisión de información a la Administración Tributaria, se aplicará una sanción adicional equivalente al 0.25% de los ingresos declarados en el período fiscal anterior.
La factura electrónica, según la DGII, es un documento que registra operaciones económicas, financieras o patrimoniales y se emite, valida y almacena en formato electrónico. Cumple los mismos propósitos que una factura en papel, tanto para quienes la emiten como para quienes la reciben y otros terceros interesados.
Fuentes consultadas
Esta nota se redactó y contrastó con la cobertura de Hoy.
Hoy: ¡Atención! ¿No has implementado la factura electrónica? Esto puede pasar después del 15 de noviembre Este último artículo establece multas de cinco a treinta salarios mínimos por incumplimiento de los deberes formales.¡Atención! Publicado p…
Leer en Hoy →