Doble sueldo: cómo usarlo para pagar deudas y ahorrar al mismo tiempo
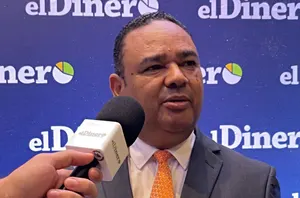
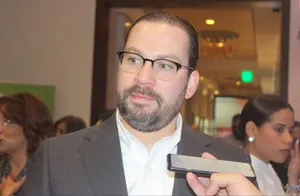
El salario número 13 puede servir para reducir obligaciones económicas y comenzar a ahorrar, según el asesor financiero Diego Sosa.
Por Redacción ResumenEquipo editorial de Resumen
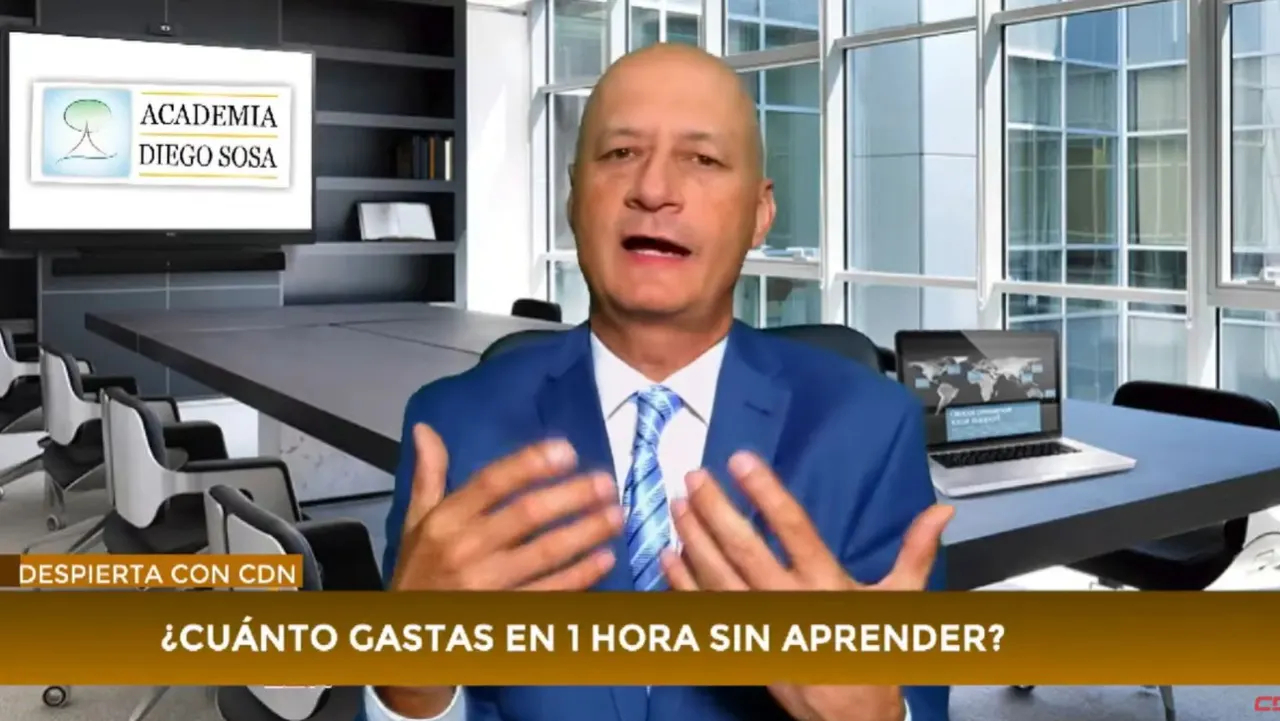
Foto: CDN
En arroz y habichuelas
- Doble sueldoes el dinero extra que reciben trabajadores dominicanos y que puede usarse para pagar deudas y ahorrar.
- 10% a 20%es el rango recomendado por el experto para ahorrar, dependiendo de la capacidad económica.
- Deudas malasson obligaciones que no generan beneficios económicos y suelen originarse por imprevistos o falta de planificación.
- Ahorro automáticoes una estrategia propuesta para evitar gastar el dinero destinado al ahorro.
- Inversiónel ahorro no es el objetivo final, sino el primer paso para invertir y generar rendimientos.
El salario número 13, también conocido como doble sueldo, representa una oportunidad para mejorar la situación financiera personal. Muchos trabajadores dominicanos se enfrentan a la decisión de si usar ese dinero extra para pagar deudas o ahorrar. Según el asesor financiero Diego Sosa, no es necesario elegir entre una opción y otra, sino combinar ambas mediante una planificación adecuada.
Sosa explica que las deudas malas, esas que no generan beneficios económicos, suelen originarse por situaciones imprevistas como la pérdida de empleo o enfermedades, o por la falta de planificación. Para salir de esas obligaciones, recomienda establecer un plan que permita identificar las deudas pendientes, organizar los ingresos y destinar recursos de manera constante a su pago.
Además, el especialista insiste en que ahorrar no debe ser un objetivo final, sino el primer paso para luego invertir ese dinero y generar rendimientos. Para facilitar el ahorro, propone separar una parte de los ingresos de inmediato, idealmente entre un 10% y un 20%, y transferir esa cantidad a una cuenta independiente para evitar gastos innecesarios.
El doble sueldo no debería usarse solo para compras navideñas o gastos no urgentes, sino para corregir hábitos financieros negativos y construir una mayor estabilidad económica. Según Sosa, el verdadero desafío no es decidir entre pagar deudas o ahorrar, sino administrar el dinero con planificación, evitar nuevas deudas y mantener una disciplina financiera durante todo el año.
Fuentes consultadas
Esta nota se redactó y contrastó con la cobertura de CDN.
CDN: Diego Sosa asesor economico ¿Quieres resumir esta noticia? Preparando el resumen… Resumen Puntos clave Preguntas frecuentes Contenido generado con inteligencia artificial a partir de esta noticia. Puede contener errores. Santo Domingo, RD.-…
Leer en CDN →